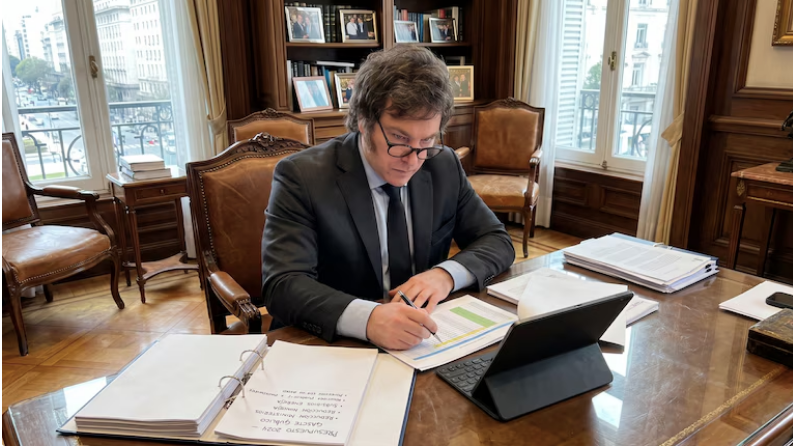
Javier Milei analiza las metas fiscales y el recorte del gasto público desde su despacho en la Casa Rosada.
Más allá de las cifras fiscales, la caída del gasto primario refleja un cambio estructural en el vínculo entre la Nación, las provincias y los entes descentralizados. Un modelo fiscal centralizado en el superávit.
El sostenimiento del superávit fiscal como ancla de la economía sigue marcando el ritmo de la política nacional. Tras tres años de gestión, el denominado «ajuste de 14 puntos del PBI» demuestra haber sido sostenido en el tiempo, pasando de ser un impacto inicial a una meta de gestión consolidada con un promedio de contracción del 32% en el gasto del Estado.
El análisis detallado del recorte muestra una clara intencionalidad política e institucional: la mayor parte del esfuerzo fiscal no fue absorbida por la administración central en sus áreas asistenciales básicas, sino trasladada hacia los presupuestos subnacionales y los entes satélite. Las transferencias a empresas públicas y fondos fiduciarios explicaron por sí solas casi el 24% del ajuste global, mientras que el recorte a las provincias y universidades representó más del 18% combinado de la baja.
Este esquema descentralizó el costo del ordenamiento fiscal, obligando a gobernadores e intendentes a encarar sus propios recortes o buscar financiamiento propio. Con un gasto en jubilaciones que actuó como el componente de menor caída porcentual (-8,2%), la discusión ahora se traslada a la sostenibilidad del modelo y a la presión que ejercerán las provincias para la recomposición de fondos de cara a los próximos presupuestos.